(来源:泉果视点)
泉心泉意
在我看来,这个数据的重要性,远超经济增速、地产行业等各类指标——那就是中国的PPI的转正。
——Louis-Vincent Gave
Gavekal 联合创始人
PPI 可以简单理解为企业的“出厂价”。
过去三年多,中国企业面对的是一个挺难熬的环境:生产的东西越卖越便宜,利润被压缩,只能削减成本。但是,如果出厂价不再下跌了呢?
Louis以日本为参考,来说明当前可能出现的中国拐点。
当年,日本也经历过类似的转折:日本长年处于通缩状态,而一旦物价触底反弹,企业利润很快会得到改善,韩国也是如此。
这可能是中国经济中一个被低估的拐点。它对中国意味着企业利润修复;对西方来说,却可能意味着另一件事:那个由中国帮助抑制全球通胀的时代,正在接近尾声。
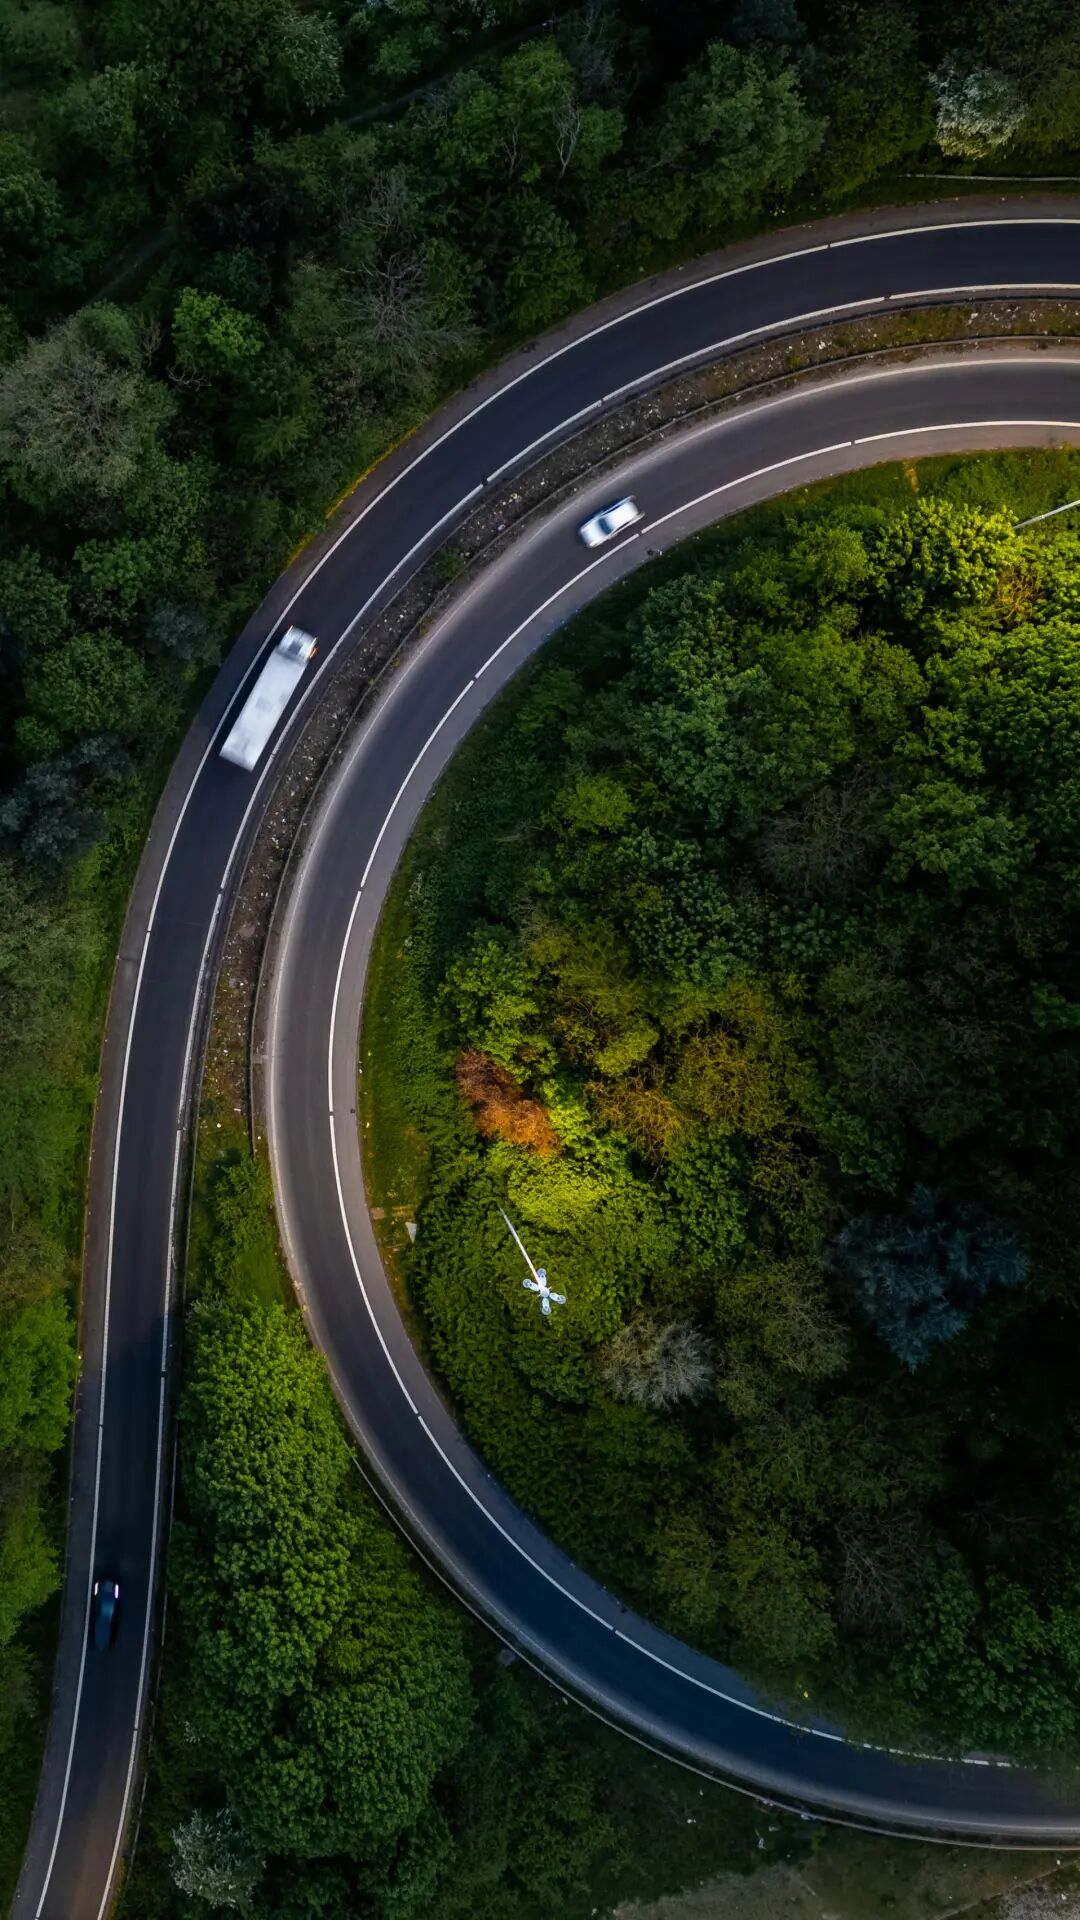
关于Louis Gave,泉果视点的老读者应该都不陌生。但这期Louis的访谈有些特别,这是他近年来首次和父亲一同出现在视频中,双方同时以父子和同事的身份谈论地缘政治视角下的全球经济。
上阵父子兵,这次访谈堪称Gave家族的家庭版“炉边对话”:主持人(Emmanuelle)是姐姐Emmanuelle Gave,嘉宾则是Louis Gave和父亲Charles Gave——基于血缘和一起长大构筑起来的信任空间和共同语言,让这次访谈具有了特别的情绪张力和思维层次。
图1. “Gave家族”的播客对谈现场
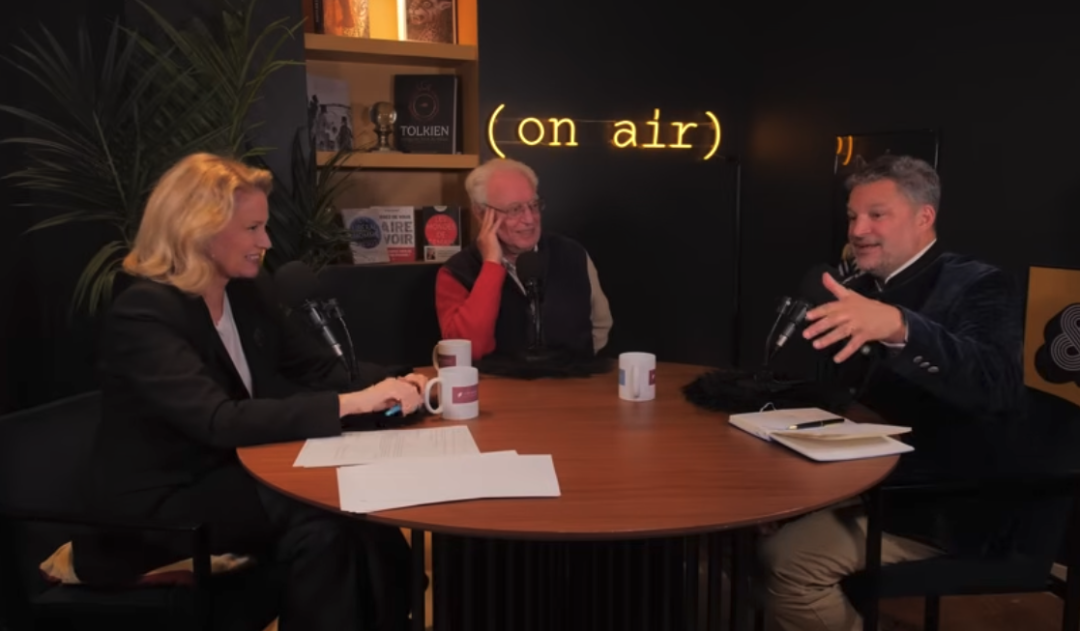
这期播客的发起人是法国独立智库 Institut des Libertés,而最早的创始人正是父亲老盖夫Charles Gave。
这里多介绍几句,Charles今年83岁,是法国著名经济学家与投资人,也是Gavekal的联合创始人之一,他出过多部经济学、公共政策及金融市场的著作。早年做宏观基金,后来卖给了Alliance Capital,实现了财富自由。但他并没有就此退场,而是继续研究宏观经济、金融市场和资产配置。
图2. Gavekal联合创始人Charles Gave
这里有个小插曲,Charles从宏观基金离开后,持续在进行宏观研究,并通过电子邮件,把自己的研究成果发给过去的同事,也发给了当时还在巴黎银行工作的Louis。
Louis收到了爸爸的邮件后,回家就和爸爸直说了:“坦白讲,如果你免费发布你的发现,没人会仔细看。人们只会认真对待自己付费的东西,而且付费越多,你越有可能跟他们开启一段富有成效的对话”——这也成为创办独立研究机构Gavekal最初的想法之一。
很多Gavekal底层的分析框架,比如“经济—通胀四象限”、从“能源转化”理解经济的视角,都可以在Charles的著作里找到源头。可以说,Charles提供了理解经济周期和资产定价的底层框架,而Louis则长期在市场一线,把这个框架放到亚洲、半导体、人民币、能源和全球化重构的新现实里重新校准。
Charles在最初搭建这些框架时,出发点很朴素:“一个资产管理人一辈子不可能只遇到一种市场环境,所以必须知道不同环境下,什么资产能活得下来。”这个想法,在Louis身上也有延续,他常说的一句话是:“我们拿报酬,不是为了预测未来,而是为了适应变化。”
【泉果探照灯】将分为上下两期,介绍这期播客的主要观点:
以下为访谈精编:
一个被忽略的拐点
今天真正需要关注的问题是:中国,乃至整个东南亚,是否正在迎来一个转折点?
主持人(Emmanuelle):
大家好,欢迎来到“自由学院”。今天是一期特别节目,我很高兴请到 Louis-Vincent Gave。
可能有些朋友只是偶然点进这个频道。我想简单介绍一下,Louis-Vincent是我的弟弟,也是Charles Gave的儿子。他和Charles一起创办了Gavekal,这是一家独立金融服务公司,主要做宏观研究和资产管理。
Gavekal很早就开始研究亚洲问题,Gavekal在亚洲和中国问题上的判断,常常和主流西方叙事不太一样,但很有锐度也很有辨识度。
Louis:
我愿意这么相信。(笑)
Charles:
另外,我们对中国有自己独特的见解,因为我们在中国也有团队驻扎。
主持人:
换句话说,你们不是只在外部看中国。
Louis:
是的。我们的总部在香港,同时在北京有一个研究办公室,团队大概十来个人。这个北京办公室已经设立二十多年了。所以在跟踪中国的西方机构里,我们应该算是身位比较靠前的。
主持人:
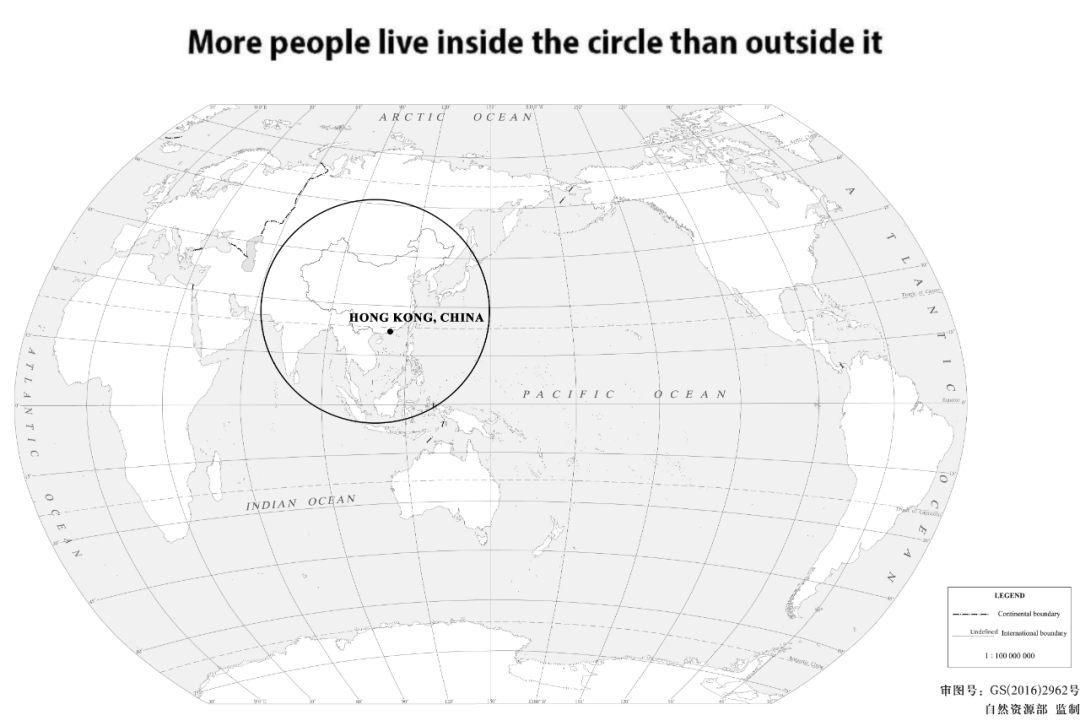
这其实挺有意思的。因为在欧洲,我们完全没有意识到一个新世界正在到来。比如Charles经常讲的所谓的“Valeriepieris圈”。
Louis:
是的,一个新的经济中心正在形成,覆盖了全球一半人口——也就是说,这个圈内的人口,比圈外还多。过去三年,我们一直试图向大家解释这样变化。
图3. Valeriepieris Circle
 来源:依据Gavekal观点,泉果视点制图
泉果视点注:
“Valeriepieris Circle”,指在地球表面画出一个以东亚、东南亚、南亚为中心的圆形区域,这个圆内居住着全球一半以上的人口。它是2013年,由一位网名为“Valeriepieris”的Reddit用户首次提出,后来被经济学者验证,并成为广泛引用的人口地理概念。
我们在此前的文章中详细介绍过这一观点,点击链接直达: ]article_adlist-->《我发现:为什么西方投资者,反而在卖黄金?Gavekal创始人解析最重要的5个超级趋势(中)》 ]article_adlist-->主持人:
这样的概念对我们来说很抽象,但是Louis觉得,对他来说,已经是一个真实的存在了。
可能有一天,这个现实扑面而来的时候,我们才会意识到,我们总说法国没有增长,欧洲没有增长,但世界上并不是没有增长。增长在亚洲,而且增长得不错。
Louis:
当然,过去十年中国过得不轻松。尤其是房地产市场,这让企业和个人都开始勒紧裤腰带。
但我认为,今天真正需要关注的问题是:就像日本也经历过漫长而混乱的时段一样,日本、韩国、中国,甚至整个东南亚,是否正在迎来一个转折点?
我认为,很多经济数据都在指向这个变化。
就在最近,中国公布了最新经济数据。对我来说,有一个数据的重要性,远远超过GDP增速、房地产数据,或者其他很多指标。
那就是PPI(生产者价格指数)。你可以简单理解为是工厂卖货的价格。
自2022年10月起,PPI连续同比负增长,直到2026年3月才首次转正,4月涨幅进一步扩大,已经到了2.8%。
这个数据重要,因为此前中国已经连续三年处于生产价格的下行之中,也就是说一直处于通缩状态。
在这种环境下,作为企业老板,是很难受的。因为你生产的东西越卖越便宜。这就意味着,你天天都要面临削减成本、控制开支的压力。
但现在,从趋势上看,无论是生产端的价格,还是整体通胀,都在明显回升。
这就是当下最核心的巨变。
日本在两三年前也经历过类似的变化。日本曾经也是一年又一年陷在通缩里。但一旦价格趋势反转,企业利润率立刻就会改善。韩国也是一样。一旦这个拐点出现,企业的经营环境就会发生变化。
当中国不再输出通缩
 ]article_adlist-->
过去几年,欧美通胀已经很高,但这还是在“中国通缩”帮忙压低全球商品价格的情况下发生的。现在,如果中国不再输出通缩,西方可能面对的就是第二轮通胀冲击。
主持人:
不过,说到通缩,这里是不是还涉及另一个问题:人民币是不是被低估了?
Louis:
完全是。但在此之前,我想先说说,中国PPI转正对欧洲和美国意味着什么。
大体从2021年开始,欧洲和美国的通胀数据,就一直高于大家觉得舒服的区间。消费者不舒服,央行也不舒服。
但别忘了,这一切还是在“中国通缩”帮忙压低全球商品价格的情况下发生的。
从2021年到2025年前后,亚洲货币整体都非常弱。日元当然是最弱的,韩元也很弱,人民币也在下跌。
而这些国家,尤其是中国,实际上一直在向全球输出通缩。主要方式有两种:一是货币走弱,二是出口商品价格下降。
换句话说,过去几年,哪怕有亚洲通缩帮世界压低价格,欧美仍然经历了很强的通胀。那我们可以想象一下:如果没有了这股来自亚洲的通缩力量,欧美的通胀会是什么样?
现在亚洲货币开始回升,亚洲的通胀数据也开始反转。
这意味着什么?
意味着,当中国不再输出通缩,西方可能面对的就是“第二轮通胀冲击”。
这就是说,欧美本来已经在经历一轮属于自己的通胀冲击,而现在又叠加上能源危机,更麻烦的是,能源危机很可能会进一步演变成食品危机。
因为食品生产里,很大一部分成本其实都是能源。化肥要能源,拖拉机用柴油,冷链运输要能源,包装塑料也和能源有关。所以,食品价格里有相当一部分成本,本质上都是能源成本。
现在能源价格涨了40%,这很可能会在未来6到12个月里反映到食品价格上。
主持人:
这会进一步推高我们常说的“黄背心购物篮”——也就是普通低收入家庭最敏感的日常开销。
Louis:
是的,食物,包括我面前的这个杯子、麦克风……价格都会上涨。
过去的三年里,中国实际上对全球来说,是一股非常强的反通胀力量,因为中国自己一直处于一个通缩周期,但现在,这种趋势开始扭转了。
我认为这对西方来说,几乎是一个很糟糕的时间点。我们已经面临着第一轮的通胀冲击,现在第二轮通胀冲击又要来了。
而很多人还没有真正意识到这一点。
西方陷入政策两难
]article_adlist-->央行和政府会陷入一种很尴尬的两难局面:一边想控制通胀,一边又不敢让利率真正升上去。于是政府和央行只能不断出手,和市场反复拉扯。
主持人:
爸爸,你在历史上见过类似的情况吗?就是这种通胀和通缩循环,对经济体造成很大影响的情况?
Charles:
通胀和通缩当然都是非常重要的问题。但还有一个同样重要的问题,就是长期利率相对于通胀的位置。
现在的问题是,在经历通胀冲击的这些国家里,央行一直在努力不让长期利率上去。
利率太低,就压不住通胀;但如果要把利率升到真正能压住通胀的水平,又可能对房地产、股市和整个经济造成很大压力。
所以我担心的是,央行和政府会陷入一种很尴尬的两难局面:一边想控制通胀,一边又不敢让利率真正升上去。于是政府和央行只能不断出手,和市场反复拉扯。
Louis:
抱歉打断您一下。但我觉得,美国现在就是一个很好的例子,可以说明Charles刚才说的那种两难。
你看美国10年期国债收益率,只要一碰到4.40%附近,美国政府就会出来做点什么。不是直接干预,就是释放某种信号。
主持人:
比如说,“好了,伊朗那边和平了”。
Louis:
对,这就是特朗普经常会做的事。每次长期利率靠近这个位置,都会出现某种干预。包括美国会从战略石油储备里释放更多石油,以降低能源价格。
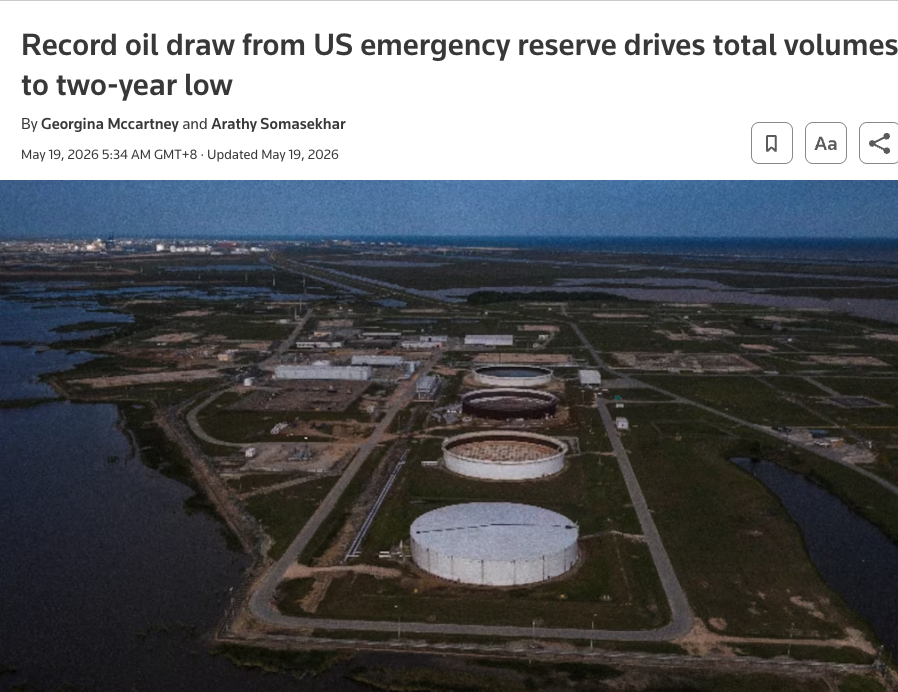
你去看最近的数据,美国战略储备石油,释放的规模比市场预期大得多,甚至比俄乌战争期间还多。想当年,特朗普还一直批评拜登呢,说为什么要动用战略储备。结果现在自己放出了这么多。
图4. 从美国紧急储备中提取的石油达到创纪录水平,使总石油储量降至两年低点;5月中下旬,美国10年期国债收益率在4.4%至4.7%区间波动
 来源:路透社
所以,回到Charles刚才说的,如果再面对更强的通胀,货币政策的空间会变得非常有限。
美国现在真正担心的,就是长期利率突破某个临界点。
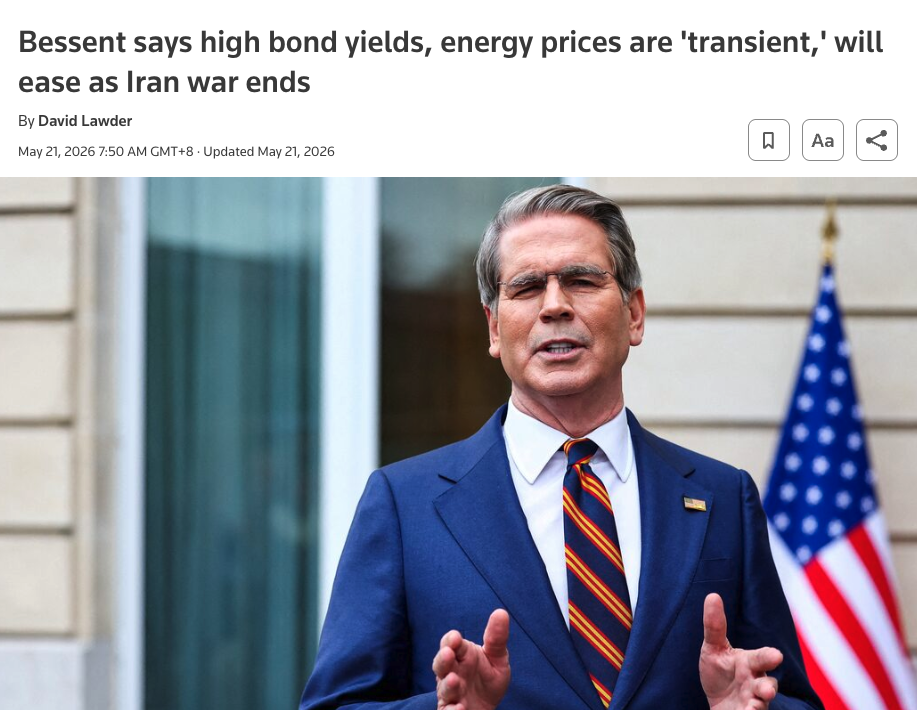
很明显,不管是Scott Bessent,还是美国财政部,都把4.40%之上,看成一个危险区域,一个最好不要长期突破的位置。
图5. 贝森特:高收益率和高企的通胀是“暂时的”,在长期利率突破4.40%之后,美国财政部部长,表示这将在冲突结束后会有所缓解。
 来源:路透社
主持人:
如果突破了又怎样呢?会有“哥斯拉怪兽”冒出来吗?
Louis:
其实,4.40%的意义在于,它会把美国房贷利率推到6.5%以上。因为美国房贷利率通常是在10年期国债收益率基础上,再加大约200个基点。
当然,“危机”这个词可能太重。但过去的经验是,只要美国房贷利率超过6.5%,房地产就会降温。它未必马上变成危机,但一定会带来放缓。
所以,美国政策制定者现在可能会想:在全球已经有这么多麻烦的情况下,我最不需要的,就是美国房地产再出问题。因此,他们不会愿意冒这个风险,不会愿意看到美国房地产市场明显降温。
我认为,这就是背后的逻辑。
但真正的风险在于,如果4.40%这个位置短期内守不住,会发生什么?
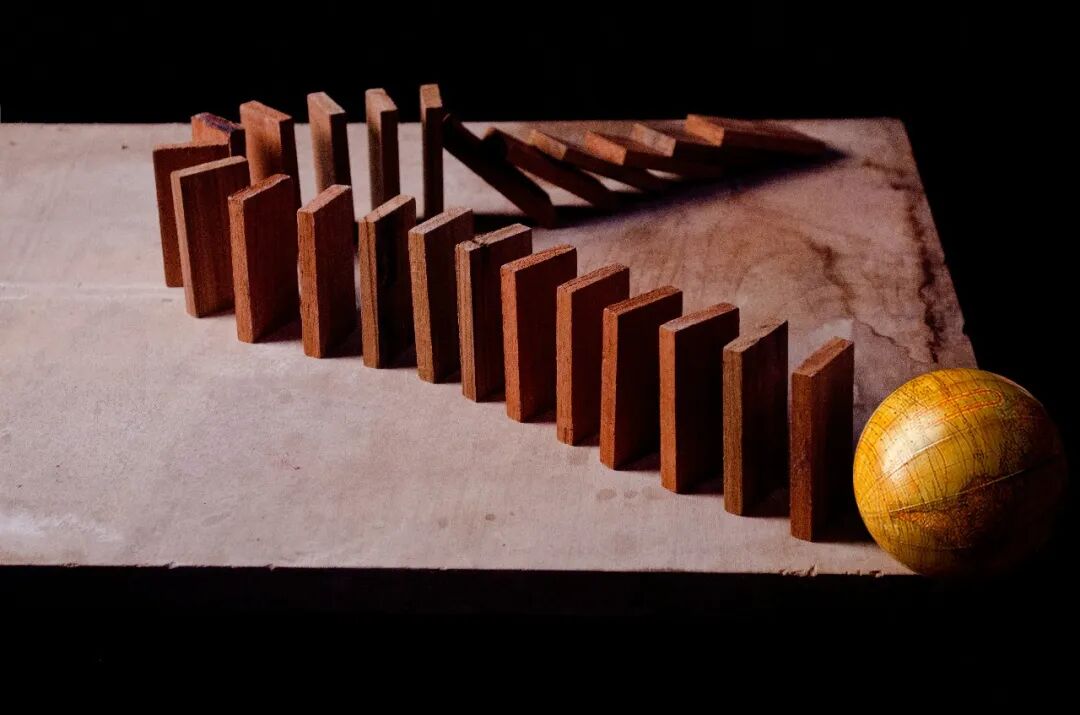
Louis真正想提醒的,并不是4.40%这个具体点位本身,而是它背后的政策困境:西方并不是不想压通胀,而是不敢让长期利率真正失控。
这也让中国PPI的转正变得更加重要。
对中国来说,PPI转正意味着企业经营环境可能改善;而对西方来说,它意味着那个“便宜中国”帮助压低通胀的时代,可能正在结束。
这就是为什么,一个看似冷门的价格数据,可能会成为理解下一阶段全球市场的关键变量。
 ]article_adlist-->
下期预告
如果说PPI转正,讨论的是中国不再输出通缩,那么半导体,则是另一个更具体的战场。
Louis提到,如今市场似乎正在把半导体当成“2008年的石油”来买:一种所有人都需要、但似乎永远不够用的稀缺资产。问题是,这种稀缺到底来自真实供给约束,还是来自地缘政治和产业限制?如果中国最终补上这块短板,这种稀缺叙事可能会被重新评估。
更大的问题也随之浮现:“全球化”真的结束了吗?还是说,结束的只是“西方化”的全球化?
在Louis看来,真正重要的也许不是寻找众多变量的“复杂赌注”,而是锁定那些足够明确、却被大多数人忽略的“简单赌注”。
为了不在繁杂的推送里错过更新,可以关注【泉果视点】,点个️星标。这样,下期的更新就能第一时间和您见面啦。 ]article_adlist-->参考资料:
Émission Spéciale : Louis-Vincent Gave décrypte le tournant Chine / Asie / Inflation., May 18,2026

左右滑动查看
泉果博物馆
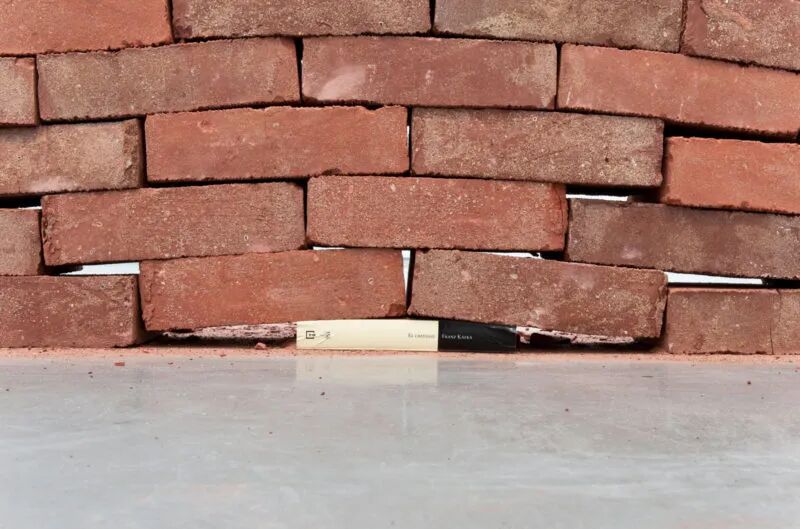
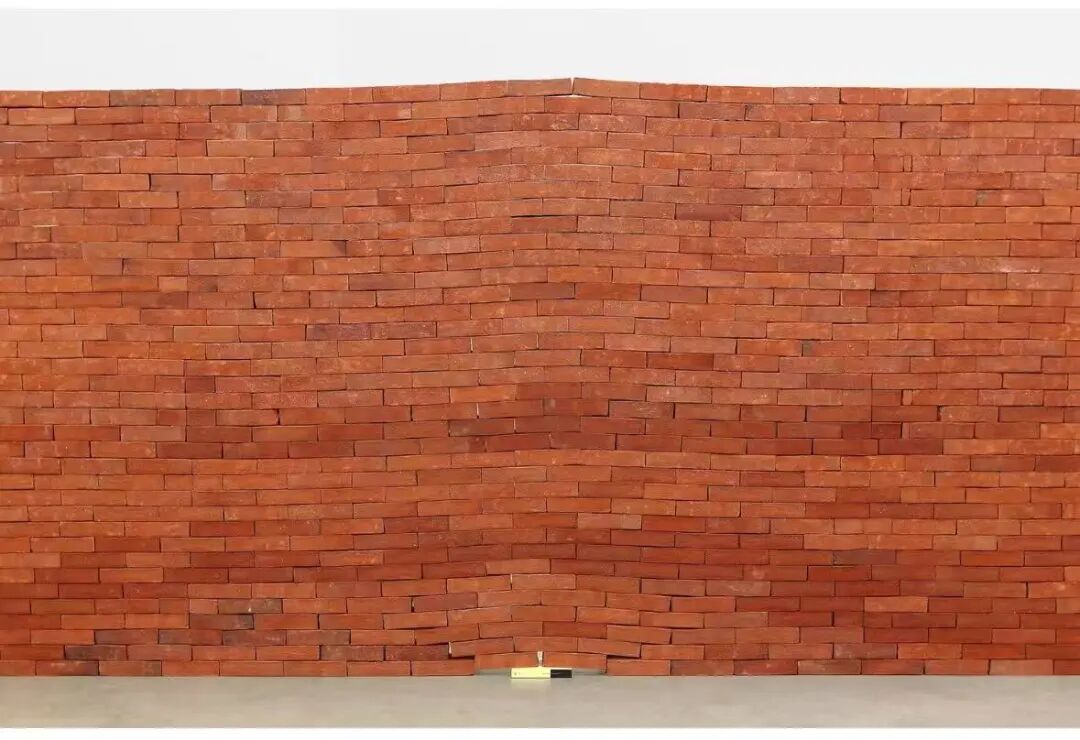
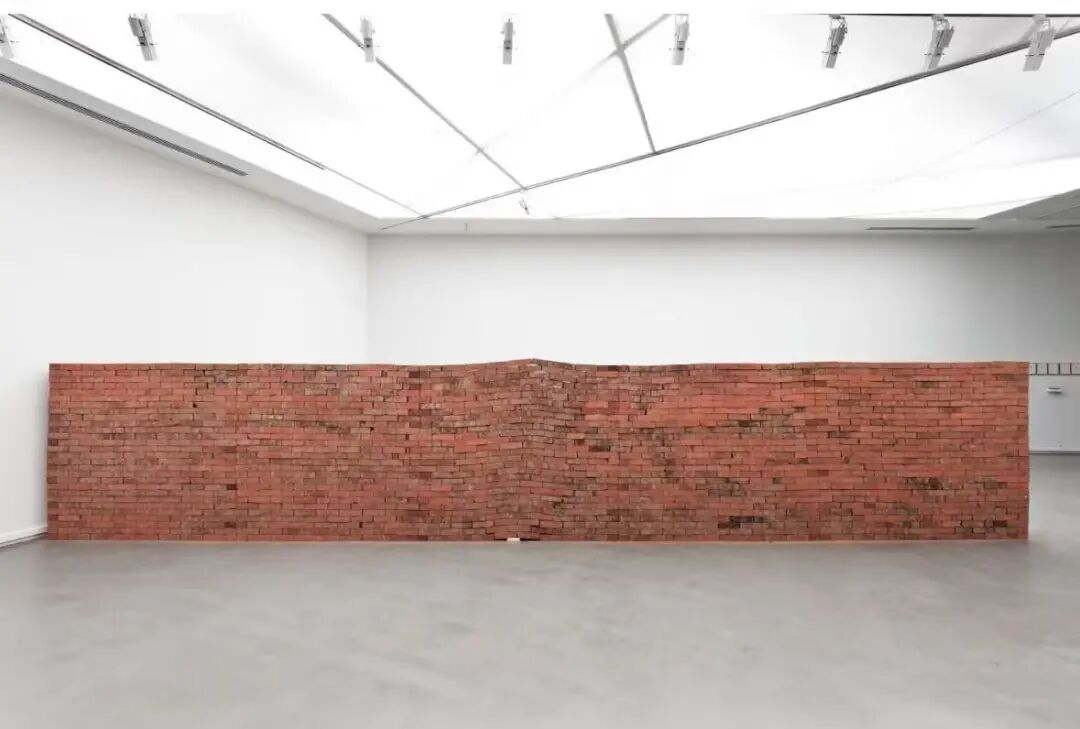
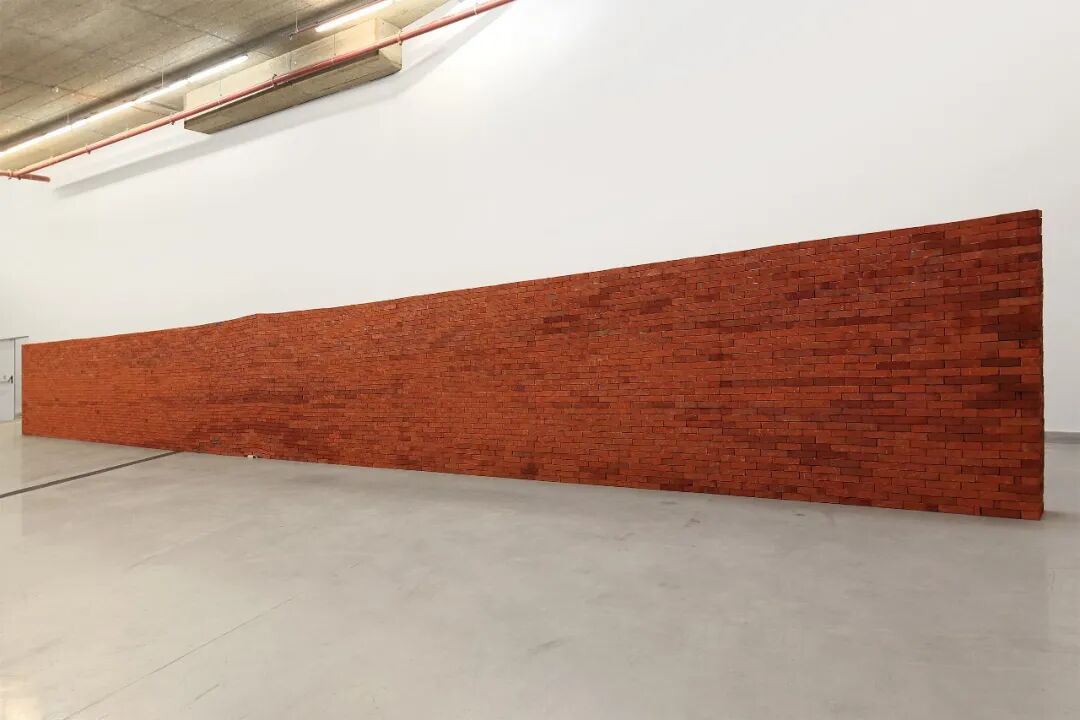
《城堡:卡夫卡的撬动》
(The Castle)
艺术装置
2300x1750x400cm
艺术家:Jorge Mendez Blake
一本卡夫卡的《城堡》,被放置在一堵巨型砖墙的底部——看似坚不可摧的墙面,从根部开始出现了松动和裂缝。这本体量微不足道的书,成为了撬动整个结构的关键支点。
这其实是墨西哥艺术家Mendez Blake一贯的创作主题,文学不再安静地待在书架上,而是以具体的体积和重量介入现实世界。
他认为,那些边缘而沉默的存在,往往掌握着撬动系统的关键力量。因为真正的变化,从不在显眼的宏大声势中,而始于那些看似微小的诸多缝隙里。

今日首发! 当武林高手 等到了属于他的那阵风
国运到底是什么: 世界上真正的大钱,都是怎么赚到的?
经济学人预测: 中国医药将在未来十年涌现全球巨头
大摩首席邢自强:2026是AI跃升的奇点之年
泉果杜凡: 聚焦AI、国产化与前沿科技三大核心方向
静水流深, 如何追求科技投资中模糊的正确
投资中那些喘不过气的瞬间: 为什么人们需要团队?
消费,正在成为中国影响世界的方式
华尔街大佬自揭伤疤: 那些付出惨重代价的交易
上海证券报 | 赵诣: 把握变局中的投资新机遇
王国斌《证券分析》推荐序
]article_adlist-->平凡之路王国斌:珍惜不确定性 保持乐观
任莉:因上努力 果上自成
泉果之道 “涌泉”相报
草木山石 “心远·地偏”之处炼就浩然之气
王国斌谈投资的成功归因:变动的市场 不变的人性
王国斌:如果巴菲特投资A股 他会怎样赚钱?
叙事与投资:王国斌“后疫情时代投资”演讲实录
法律声明
]article_adlist-->本资料不作为任何法律文件,不代表泉果基金的任何意见或建议,不构成泉果基金对未来的预测,所载信息仅供一般参考。前瞻性陈述具有不确定性风险,泉果基金不对任何依赖于本资料而采取的行为所导致的任何后果承担责任。
• END • ]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
旺源配资提示:文章来自网络,不代表本站观点。